Notez cet épisode
22.10.2026
#340
Écouter l'épisode
OpenAI, Anthropic, Nvidia… Quand on parle d’investir dans l’intelligence artificielle, ce sont toujours les mêmes noms qui reviennent. Pourtant, derrière ChatGPT ou Claude se cache une chaîne beaucoup plus large : puces, data centers, électricité, réseaux, refroidissement, logiciels… Et certains des acteurs les plus intéressants ne sont peut-être pas ceux auxquels on pense en premier.
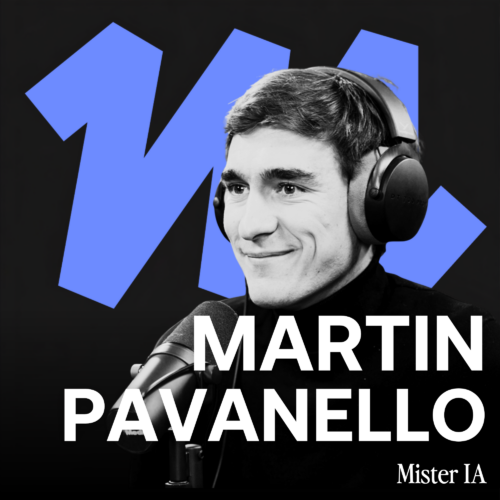
Pour comprendre où se crée réellement la valeur, Matthieu Stefani reçoit Martin Pavanello, cofondateur et CEO de Mister IA, dans La Martingale. Depuis trois ans, son entreprise déploie des outils d’IA auprès de PME, ETI et grands groupes. Une position qui lui permet d’observer très concrètement quels outils les entreprises utilisent, combien elles sont prêtes à payer et surtout à quel point il devient difficile de s’en passer.
Le modèle d’IA vaut-il encore vraiment quelque chose ?
Il y a encore quelques années, l’écart entre les meilleurs modèles et le reste du marché était énorme. Aujourd’hui, Martin estime qu’il devient beaucoup plus difficile de distinguer les modèles les plus performants.
Pour lui, la valeur se déplace progressivement du modèle vers le produit.
Un utilisateur avancé peut encore passer assez facilement de Claude à ChatGPT ou à un autre modèle. Mais à l’échelle d’une entreprise de plusieurs centaines de personnes, le problème change complètement. Il faut migrer les licences, recréer les projets, reconnecter les outils, reformer les équipes et modifier les habitudes.
C’est là que se construit une forme de dépendance.
Martin le constate directement avec les entreprises qu’il accompagne : une fois que l’IA est connectée aux mails, aux documents et aux outils de travail des collaborateurs, changer de plateforme n’est plus aussi simple que de résilier un abonnement individuel.
C’est aussi ce qui nourrit son optimisme sur le modèle économique d’acteurs comme Anthropic ou OpenAI. Dans l’épisode, il évoque des valorisations potentielles extrêmement élevées et une croissance très rapide des revenus. Mais il insiste également sur leur principal problème : le compute coûte une fortune.
Entraîner les modèles nécessite des infrastructures considérables. Et chaque prompt envoyé par un utilisateur mobilise lui aussi de la puissance de calcul. Martin considère néanmoins qu’il faut distinguer les coûts nécessaires pour faire fonctionner les produits actuels des dépenses massives de recherche engagées pour développer les prochaines générations de modèles. Selon lui, c’est une distinction essentielle pour juger de leur capacité à devenir réellement rentables.
Sur 100 investis dans l’IA, la moitié part dans les puces
Pour comprendre où va réellement l’argent, Martin propose de décomposer les investissements dans l’infrastructure IA.
Sur 100 investis, il estime qu’environ 50 vont aux puces, 20 à l’électricité, 15 au réseau, 7,5 au refroidissement et 7,5 aux bâtiments. Ce sont des ordres de grandeur, mais ils permettent de voir immédiatement que l’IA ne se résume pas aux entreprises qui développent les modèles.
Et dans les puces elles-mêmes, la chaîne est immense.
Il y a évidemment Nvidia, qui fournit une partie importante des capacités nécessaires à l’entraînement et à l’inférence. Mais derrière Nvidia, Martin et Matthieu remontent encore plusieurs étages : les puces mémoire de Samsung ou SK Hynix, TSMC qui grave les puces, ASML qui fabrique des machines indispensables à cette production, ou encore ZEISS, présent sur les lentilles utilisées dans ces équipements.
C’est justement cette lecture de la chaîne de valeur que Martin trouve intéressante pour un investisseur. Plutôt que de chercher uniquement « le prochain Nvidia », il regarde aussi les entreprises positionnées sur des maillons très difficiles à remplacer.
Il cite notamment ASML comme exemple d’un acteur bénéficiant, selon lui, de très peu de concurrence sur son marché. À l’inverse, même une entreprise extrêmement dominante comme Nvidia peut progressivement voir émerger des alternatives développées par Google, Amazon, Microsoft ou OpenAI.
Mais Martin reste prudent : cela ne signifie pas qu’ASML, Nvidia ou un autre acteur constitue automatiquement un bon investissement aujourd’hui. Une grande partie des perspectives de croissance est déjà intégrée dans les valorisations, et lui-même explique qu’il est difficile de savoir si certaines de ces entreprises sont réellement sous-évaluées ou surévaluées.
La « SaaSpocalypse » n’aura peut-être pas lieu comme prévu
L’autre conséquence de l’IA se joue du côté des logiciels.
Pourquoi continuer à payer plusieurs abonnements si ChatGPT ou Claude peuvent recréer certains outils ou devenir l’interface depuis laquelle on utilise tout le reste ?
Martin distingue ici deux catégories.
D’un côté, les logiciels relativement simples, qui apportent essentiellement une interface et dont les fonctionnalités peuvent désormais être reproduites rapidement. Pour eux, la menace est réelle.
De l’autre, il y a les entreprises qui possèdent des données propriétaires, une forte spécialisation ou une infrastructure profondément intégrée chez leurs clients. Celles-ci pourraient au contraire conserver une place centrale.
L’exemple de Salesforce est parlant. Plutôt que d’essayer de forcer ses utilisateurs à rester dans sa propre interface, l’entreprise peut s’intégrer directement aux outils d’IA. Le raisonnement devient alors : si demain Claude ou ChatGPT devient l’interface principale du collaborateur, autant permettre à celui-ci d’utiliser Salesforce depuis cette interface.
Martin observe le même phénomène avec Canva et d’autres outils qui choisissent de s’ouvrir aux assistants IA.
À l’inverse, les entreprises qui refusent cette évolution pourraient se retrouver en difficulté. Car demain, l’utilisateur n’aura peut-être plus envie d’ouvrir dix logiciels différents. Il pourra simplement demander : prépare cette présentation, analyse ces dépenses, réserve ce billet ou retrouve cette information.
L’interface pourrait progressivement disparaître au profit d’un assistant unique connecté à tous les services.
Et cette transformation ne menace pas seulement les SaaS. Elle peut toucher les banques, les assureurs, les professions réglementées ou n’importe quelle entreprise dont une partie de la valeur reposait sur une asymétrie d’information. Avec l’IA, le client peut arriver beaucoup mieux informé, comparer plus facilement et négocier davantage.
Alors, où investir dans l’IA ?
À la fin, Martin ne donne pas une action miracle à acheter. Et Matthieu rappelle d’ailleurs explicitement qu’aucun des deux n’est conseiller en investissement financier.
L’intérêt de leur discussion est plutôt de décomposer le marché.
Les laboratoires comme Anthropic et OpenAI captent une partie de la valeur. Les fabricants de puces en captent une autre. Derrière eux viennent les fabricants d’équipements, les data centers, les réseaux, l’électricité, le refroidissement et les bâtiments. Et en parallèle, toute une partie de l’économie doit apprendre à vivre avec une IA qui devient progressivement l’interface de travail.
Martin, lui, investit finalement assez peu directement dans le secteur. La raison est simple : avec sa participation dans Mister IA, il considère être déjà fortement exposé à l’intelligence artificielle.
S’il devait chercher ailleurs, il explique regarder plutôt les entreprises liées aux autoroutes, aux aéroports ou à l’électricité, ainsi que certaines valeurs chinoises. Une manière de rappeler qu’avant de chercher le prochain gagnant de l’IA, il faut aussi regarder ce que l’on possède déjà et comprendre à quels risques on est réellement exposé.
Merci à notre partenaire Carmignac de soutenir La Martingale.
Découvrez Carmignac et ses solutions d’investissement sur carmignac.fr.
Tout investissement comporte des risques, notamment un risque de perte en capital.
Derniers épisodes
#339
Nicolas Vaiman - Bubblemaps
Polymarket : peut-on vraiment gagner de l’argent en prédisant l’avenir ?
#338
Hugo Berthe - La Première Brique