
Notez cet épisode
14.09.2026
Écouter l'épisode
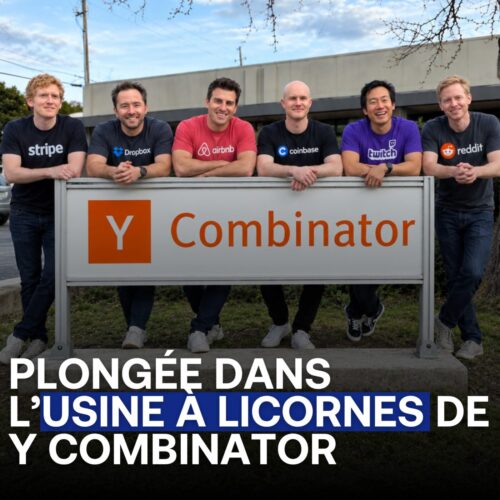
Airbnb, Dropbox, Reddit : beaucoup de géants de la tech ont un point commun, être passés par Y Combinator. Dans ce nouvel hors-série avec Fundora, Matthieu Stefani et Bradley Lafond reviennent sur le rôle de cet incubateur mythique, mais aussi sur plusieurs transformations du private equity : l’accélération liée à l’IA, les fonds de continuation, le secondaire et les nouveaux risques pour les investisseurs.
Pourquoi Y Combinator est-il devenu une référence ?
Y Combinator sélectionne chaque année des centaines de startups pour les accompagner pendant quelques mois au sein d’un environnement très structuré. Les fondateurs y sont entourés d’entrepreneurs, de general partners et d’autres équipes qui avancent au même rythme.
Ce qui fait la force du modèle, ce n’est pas seulement l’accompagnement. C’est aussi le filtre de sélection et le réseau. Pour Bradley Lafond, le tampon Y Combinator agit presque comme un label : il rassure les investisseurs sur la qualité de l’équipe, facilite l’accès aux fonds et peut augmenter fortement la valorisation d’une startup dès sa sortie du programme.
Y Combinator ne cherche pas nécessairement la meilleure idée sur le papier. L’incubateur regarde surtout la capacité des fondateurs à exécuter, pivoter et se remettre en question rapidement. Une équipe peut changer complètement de direction en cours de programme si elle réalise que son idée initiale n’est pas la bonne.
Le réseau compte-t-il plus que l’incubation elle-même ?
C’est probablement l’un des grands enseignements de l’épisode. Même des entreprises qui ont déjà du chiffre d’affaires continuent de rejoindre Y Combinator et acceptent de céder une partie de leur capital.
Pourquoi ? Parce que le réseau du YC ouvre énormément de portes. Les entrepreneurs accèdent aux alumni, aux investisseurs et à un écosystème capable d’accélérer une levée de fonds ou une expansion internationale. Bradley compare ce réseau à celui d’une grande école : la valeur vient autant des personnes rencontrées que de l’enseignement lui-même.
Pour Matthieu Stefani, cette puissance explique aussi pourquoi certains investisseurs cherchent à se positionner avant même le Demo Day. Les meilleures entreprises peuvent voir leur valorisation progresser très vite, parfois avant même d’avoir réellement présenté leur produit au marché.
Toutes les startups sont-elles faites pour le venture capital ?
Non. Bradley Lafond rappelle que certains business ne sont tout simplement pas VC compatibles.
Il prend notamment l’exemple du B2C, délaissé par de nombreux fonds à cause de coûts d’acquisition jugés trop élevés. Pourtant, il estime que l’IA pourrait rebattre les cartes : certaines entreprises peuvent aujourd’hui se développer plus vite, automatiser davantage et maintenir des coûts plus faibles.
Cette évolution crée un paradoxe. Certaines startups IA atteignent des valorisations très élevées alors qu’elles ont encore peu d’activité, tandis que d’autres entreprises plus traditionnelles restent financées sur des multiples beaucoup plus bas.
L’IA change-t-elle la manière de financer les startups ?
C’est l’un des grands bouleversements évoqués dans l’épisode. Selon Bradley Lafond, certaines entreprises deviennent aujourd’hui rentables beaucoup plus rapidement grâce à l’intelligence artificielle.
Des équipes très réduites peuvent produire énormément grâce aux agents et aux outils automatisés. Il cite l’exemple d’une entreprise passée par Y Combinator avec une quinzaine de salariés, chacun travaillant avec plusieurs centaines d’agents.
Cette nouvelle efficacité pourrait réduire le besoin de multiplier les levées de fonds. Une entreprise capable d’atteindre rapidement la rentabilité peut décider de financer sa croissance par de la dette plutôt que par de nouvelles augmentations de capital. L’objectif est alors d’éviter une dilution supplémentaire des fondateurs.
Mais l’IA crée aussi un risque inédit : un business peut devenir obsolète très rapidement. Bradley évoque l’image d’un « trou noir » formé par les grands modèles comme ChatGPT ou Claude. Les fonds cherchent alors des entreprises assez proches de ces technologies pour en profiter, mais pas au point d’être absorbées par une simple nouvelle fonctionnalité.
Les fonds de continuation : solution ou problème repoussé ?
Autre tendance forte : les fonds de continuation.
Lorsqu’un fonds arrive en fin de vie mais qu’il détient encore plusieurs participations, il peut créer un nouveau véhicule pour les reprendre. Les investisseurs du premier fonds récupèrent ainsi de la liquidité, tandis que les nouveaux investisseurs achètent ces actifs avec une décote.
Sur le papier, le mécanisme peut être pertinent. Mais Matthieu Stefani et Bradley Lafond soulignent aussi ses limites. Certains fonds peuvent être tentés d’y transférer des participations difficiles à vendre pour éviter d’enregistrer immédiatement une moins-value ou un write-off.
Bradley précise que Fundora ne propose pas actuellement ce type de stratégie, tout en rappelant qu’il faut analyser chaque fonds de continuation au cas par cas.
Pourquoi le secondaire prend-il autant d’importance ?
Le marché secondaire permet de racheter des actions existantes à des actionnaires ou des parts de fonds, plutôt que de participer directement à une nouvelle levée.
Ce marché s’est fortement développé alors que les introductions en Bourse se faisaient plus rares. Il permet notamment aux investisseurs, fondateurs ou salariés de récupérer de la liquidité avant une IPO.
Il offre aussi un accès indirect à des sociétés encore non cotées très recherchées. Mais cet accès peut devenir très complexe, notamment lorsqu’il passe par plusieurs SPV successifs. Plus les intermédiaires s’accumulent, plus les frais et les risques de contrepartie peuvent devenir difficiles à suivre.
Pourquoi toutes les actions ne se valent-elles pas ?
Acheter une action en secondaire ne suffit pas : il faut aussi comprendre quelle catégorie d’action on achète.
Lors des différentes levées de fonds, les investisseurs professionnels peuvent négocier des actions préférentielles avec des droits spécifiques, notamment des clauses de liquidation préférentielle. En cas de vente de l’entreprise à un prix inférieur aux attentes, ces investisseurs peuvent être remboursés avant les actionnaires ordinaires.
Cela signifie qu’une entreprise peut réaliser un « exit » sans que tous les actionnaires gagnent de l’argent. Les fondateurs, salariés ou premiers investisseurs peuvent parfois repartir avec très peu, voire rien, si les investisseurs arrivés plus tard disposent de priorités de remboursement.
C’est ce que Matthieu appelle la waterfall : la chute d’eau qui détermine l’ordre dans lequel chacun est payé.
Sur le marché secondaire, une action ordinaire peut donc être moins chère qu’une action de série A ou C. Ce n’est pas forcément une décote injustifiée : elle peut simplement offrir moins de protection.
Liquidité : les fonds evergreen tiennent-ils vraiment leur promesse ?
La recherche de liquidité a aussi favorisé le développement des fonds evergreen, des fonds perpétuels dans lesquels il est théoriquement possible d’entrer et de sortir régulièrement.
Mais cette liquidité a un coût. Pour pouvoir répondre aux demandes de retrait, le fonds doit conserver une partie du capital disponible au lieu de l’investir. Cela peut réduire la performance potentielle.
Bradley Lafond évoque aussi le risque de blocage des retraits lorsque trop d’investisseurs veulent sortir en même temps. Certains fonds prévoient contractuellement des limites de retrait au-delà desquelles les demandes sont suspendues.
Pour lui, il faut donc accepter une idée simple : le private equity est illiquide par nature. Chercher à le rendre totalement liquide peut finir par faire perdre une partie de ce qui fait justement son intérêt.
Que retenir de ces transformations ?
Y Combinator reste un symbole puissant de l’early stage, mais le marché autour de lui évolue très vite. L’IA accélère la croissance des entreprises, réduit parfois leurs besoins en capital et rend certaines positions beaucoup plus fragiles. En parallèle, le secondaire, les fonds de continuation et les fonds evergreen tentent de répondre au manque de liquidité historique du private equity.
Mais cette évolution rend aussi l’investissement plus technique. Derrière une belle valorisation peuvent se cacher des droits différents, des frais en cascade ou une liquidité beaucoup plus limitée qu’elle n’en a l’air.
Le message de Matthieu Stefani et Bradley Lafond est donc assez simple : les opportunités existent, mais il faut comprendre précisément ce que l’on achète. Et lorsqu’on ne comprend pas un produit, mieux vaut poser des questions ou se faire accompagner plutôt que d’investir uniquement parce que le deal semble inaccessible ou prestigieux.
Merci à notre partenaire Fundora de soutenir la Martingale.
Allez sur fundora.fr et prenez le contrôle de vos investissements.
Fundora est une plateforme d’investissement. La valeur de vos placements peut augmenter ou diminuer. Votre capital est assujetti à un risque.
On vous souhaite une très bonne écoute ! Et pour recevoir toutes les actus et des recommandations exclusives, abonnez-vous à la newsletter de La Martingale, c’est par ici.
La Martingale est un podcast du label Orso Media
Derniers épisodes
Bradley Lafond - Fundora
Jeff Bezos a fait x1000 grâce à Google : comment investir comme un milliardaire

#332
Joachim Savigny - Cheval Blanc Patrimoine