
Notez cet épisode
15.09.2026
Écouter l'épisode
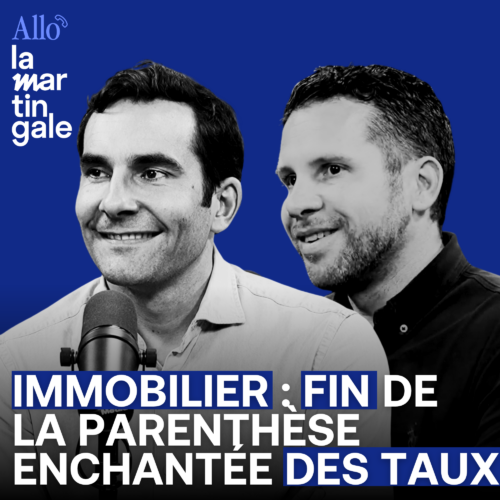
Après plusieurs mois d’accalmie, les taux des crédits immobiliers repartent légèrement à la hausse. Une évolution qui rappelle surtout que la période des taux exceptionnellement bas est désormais derrière nous.
Pendant des années, emprunter à 1 % ou moins semblait presque normal. Ce n’était pourtant pas le cas historiquement. Aujourd’hui, les taux proposés aux particuliers évoluent plutôt autour de 3 à 4 % selon les profils et les durées. La hausse reste pour l’instant modérée, mais elle suffit à réduire progressivement la capacité d’emprunt des ménages.
Des taux plus élevés, mais des banques qui veulent prêter
Le marché présente aujourd’hui un paradoxe : le crédit coûte plus cher, mais il reste disponible. Les banques continuent de chercher de nouveaux emprunteurs et les meilleurs dossiers peuvent obtenir des conditions nettement plus intéressantes.
Les revenus, l’apport et surtout l’épargne restante après l’achat deviennent donc déterminants. Dans l’ancien, disposer d’environ 10 % d’apport permet généralement d’accéder à davantage d’offres bancaires. Le financement sans apport existe encore dans certains cas, mais il concerne surtout des emprunteurs qui disposent malgré tout d’une épargne qu’ils choisissent de conserver.
Cette situation donne aussi davantage de pouvoir aux acheteurs. Les vendeurs doivent composer avec des acquéreurs plus contraints par leur financement, ce qui ouvre des possibilités de négociation. Pour en profiter, encore faut-il arriver avec un projet clair et un financement déjà préparé.
Faut-il attendre avant d’acheter ?
C’est probablement la question la plus difficile. Attendre quelques mois peut permettre de bénéficier d’une baisse supplémentaire des prix. Mais si les taux augmentent entre-temps, l’économie réalisée sur le prix peut être absorbée par le coût supplémentaire du crédit.
À l’inverse, acheter avec un taux relativement élevé n’empêche pas de profiter d’une éventuelle baisse future : un crédit peut être renégocié lorsque l’écart devient suffisamment important. Pour un capital restant dû autour de 200 000 euros, un écart d’environ un point peut commencer à rendre l’opération intéressante ; sur des montants beaucoup plus importants, un écart de 0,7 à 0,8 point peut déjà suffire.
Le raisonnement est donc différent de celui qui consiste simplement à attendre « le meilleur moment ». Le taux peut être renégocié, le prix d’achat non. Pour une résidence principale que l’on prévoit de conserver plusieurs années, chercher à anticiper précisément le point bas du marché peut donc être contre-productif. D’autant que les frais liés à une acquisition rendent les opérations de court terme peu adaptées à l’immobilier.
Le neuf retrouve quelques arguments
Le marché du neuf reste pourtant en grande difficulté. Contrairement à l’ancien, les promoteurs disposent de moins de marge pour réduire leurs prix, notamment à cause du coût du foncier, des travaux et de la main-d’œuvre. Le neuf reste ainsi sensiblement plus cher qu’un bien ancien comparable.
Mais pour les primo-accédants, le calcul peut être différent. Le prêt à taux zéro, les frais de notaire réduits ou parfois pris en charge et certaines offres bancaires spécifiques peuvent réduire fortement l’écart de mensualité avec l’ancien. Le neuf peut également nécessiter moins d’apport : selon les situations évoquées dans l’épisode, 2 à 5 % peuvent parfois suffire, contre davantage dans l’ancien.
À cela s’ajoutent les normes énergétiques récentes et les garanties liées à la construction. Des éléments auxquels les banques sont elles-mêmes attentives lorsqu’elles financent un logement neuf.
Penser immobilier sur le long terme
La remontée des taux ne signifie donc pas nécessairement qu’il faut renoncer à acheter. Elle oblige surtout à revenir aux fondamentaux : capacité de financement, qualité du bien, emplacement, apport et durée de détention.
L’immobilier reste un investissement dans lequel il est difficile de prévoir précisément les mouvements de prix et de taux. Pour une résidence principale, l’enjeu consiste moins à trouver le moment parfait qu’à acheter un bien adapté à ses moyens et que l’on pourra conserver suffisamment longtemps.
Car si la période des crédits presque gratuits semble terminée, un taux plus élevé ne transforme pas automatiquement un bon projet immobilier en mauvais projet.
Allô La Martingale, c’est la libre antenne de votre argent.
Chaque mardi, deux experts de la finance répondent à vos questions.
Posez vos questions en cliquant sur ce lien : wa.me/33749761167
Émission en direct de 12h à 13h sur LinkedIn, YouTube et Twitch.
Puis disponible en replay à 18h sur toutes les plateformes de streaming audio et sur YouTube.
👉 Pour retrouver tous les liens utiles, rendez-vous sur notre Linktree.
On vous souhaite une très bonne écoute ! C’est par ici si vous préférez Apple Podcasts, ou ici si vous préférez Spotify.
Et pour recevoir toutes les actus et des recommandations exclusives, abonnez-vous à la newsletter, c’est par ici.
La Martingale est un podcast du label Orso Media.
Testez notre outil pédagogique pour vous aider à prendre le contrôle de votre argent, ici.
Merci à notre partenaire Enky de soutenir Allô la Martingale.
Pour donner du sens à votre épargne tout en cherchant du rendement, rendez-vous sur Enky.
Enky propose d’investir dans des projets de mobilier durable destinés aux entreprises, au cœur de l’économie circulaire.
Investir comporte des risques.
Derniers épisodes
Bradley Lafond - Fundora
Jeff Bezos a fait x1000 grâce à Google : comment investir comme un milliardaire

#332
Joachim Savigny - Cheval Blanc Patrimoine