Notez cet épisode
29.10.2026
#341
Écouter l'épisode
Investir sur 10, 15 ou 20 ans oblige à se poser une question assez simple : quelles entreprises seront encore bien positionnées dans un monde où l’énergie, le climat et l’accès aux ressources auront profondément changé ?
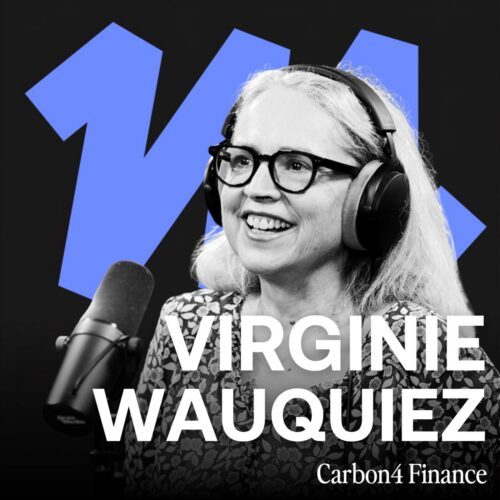
C’est précisément le travail de Virginie Wauquiez, qui dirige Carbon4 Finance, la filiale de Carbon4 dédiée aux données et méthodologies climat et biodiversité pour le secteur financier. Au micro de Matthieu Stefani, elle explique comment son équipe analyse les entreprises pour déterminer lesquelles anticipent réellement la transition et lesquelles risquent, au contraire, de la subir.
Et contrairement à ce qu’on pourrait imaginer, la réponse ne consiste pas simplement à acheter du renouvelable et à fuir le pétrole, l’automobile ou l’aérien.
Le climat est aussi un risque financier
À court terme, une entreprise pétrolière peut parfaitement profiter d’une hausse du prix de l’énergie. Une guerre, une crise géopolitique ou une tension sur l’approvisionnement peuvent bouleverser les marchés pendant plusieurs mois ou plusieurs années.
Mais Carbon4 Finance travaille surtout sur un autre horizon. Ses clients sont notamment des assureurs, des mutuelles, des fonds de pension, des banques et des gestionnaires d’actifs qui doivent réfléchir à ce que deviendra un investissement dans 10, 15 ou 20 ans.
L’objectif est donc d’identifier les entreprises capables de rester résilientes et profitables dans un monde bas carbone. Pour cela, Virginie et ses équipes ne regardent pas uniquement les émissions actuelles d’une entreprise. Elles analysent trois dimensions : ce qu’elle a fait dans le passé, sa situation aujourd’hui et surtout ce qu’elle prévoit pour demain.
Réduction des émissions, évolution du business model, investissements dans de nouvelles technologies, objectifs sur les scopes 1, 2 et 3, CAPEX prévus pour transformer les outils de production… Une entreprise peut être relativement bien positionnée aujourd’hui mais avoir une stratégie insuffisante pour les prochaines années. À l’inverse, un acteur historiquement très émetteur peut commencer à investir massivement pour transformer son activité.
C’est pour cette raison que Virginie refuse une lecture trop binaire de l’investissement : il n’y a pas simplement les entreprises vertes d’un côté et les entreprises polluantes de l’autre.
Automobile, pétrole, aviation : faut-il vraiment fuir les secteurs polluants ?
Pour Virginie, il n’existe pas de secteur entier qu’il faudrait automatiquement bannir. La vraie question est plutôt : quelles entreprises prennent suffisamment tôt le virage ?
L’automobile en est un bon exemple. Carbon4 Finance peut recalculer les émissions associées aux véhicules sur une grande partie de leur chaîne de valeur et comparer les constructeurs entre eux. L’électrification compte, mais ce n’est pas le seul critère : le poids des véhicules joue également un rôle important, notamment parce que les grosses batteries nécessitent davantage de ressources. Virginie considère ainsi que, pour transporter un même nombre de personnes, les petits véhicules électriques sont mieux positionnés que les modèles beaucoup plus lourds.
Même logique dans le pétrole. Virginie rappelle que les acteurs du secteur disposent encore de moyens financiers importants et que la question est justement de savoir comment ils les utilisent. Elle cite notamment Total, qui investit dans les énergies renouvelables même si celles-ci ne représentent pas la majorité de ses investissements.
L’enjeu n’est donc pas de savoir si une entreprise appartient aujourd’hui à un secteur « vert », mais si elle utilise ses ressources actuelles pour préparer ses relais de croissance dans 10, 15 ou 20 ans.
Même l’agriculture illustre cette nuance. Virginie cite Oatly parmi les entreprises particulièrement bien évaluées, mais évoque aussi Danone, pourtant très présent dans les produits laitiers, qui figure selon elle parmi les dix premiers acteurs d’un échantillon d’une centaine d’entreprises grâce notamment à ses pratiques agricoles et à son développement dans le végétal.
IA, data centers : le prochain gros angle mort ?
L’un des passages les plus intéressants concerne le numérique. Pendant longtemps, explique Virginie, ce secteur a pu apparaître comme relativement dématérialisé. Mais derrière le cloud et l’intelligence artificielle se trouvent des infrastructures très physiques : data centers, réseaux et surtout consommation d’électricité.
Le problème devient encore plus important lorsque l’on tient compte de la croissance du secteur. L’électricité bas carbone disponible n’est pas infinie et les capacités supplémentaires prennent du temps à construire.
Or cette électricité sera également nécessaire pour électrifier les voitures, les transports ou encore le chauffage des bâtiments. Une forme de concurrence pour l’accès à l’énergie pourrait donc progressivement apparaître entre différents usages.
Certaines entreprises du numérique cherchent déjà à installer leurs data centers dans des régions où l’électricité est davantage décarbonée ou à développer leurs propres capacités de production. Mais Virginie pose une autre question : cette nouvelle capacité est-elle réellement additionnelle ou aurait-elle de toute façon été construite pour répondre à un autre besoin ?
Le sujet climatique devient alors très concret pour l’investisseur : une entreprise dont la croissance dépend massivement d’une ressource qui devient plus difficile ou plus chère à obtenir peut finir par rencontrer une limite économique.
Comment éviter de découvrir le problème dans 20 ans ?
Pour un particulier, toute la difficulté est évidemment d’accéder à ces analyses. Carbon4 Finance travaille principalement avec des professionnels, même si certaines de ses données sont utilisées par des acteurs qui s’adressent directement aux épargnants. Virginie cite notamment Goodvest et Société Générale Assurance.
Son premier conseil est finalement très simple : poser des questions à son conseiller ou à son intermédiaire financier.
Pourquoi ce fonds ? Comment les entreprises sont-elles sélectionnées ? Quelles données climatiques sont utilisées ? Comment leur stratégie de transition est-elle évaluée ?
Les labels, notamment ISR, peuvent fournir un premier repère, mais Virginie invite à aller plus loin. Derrière des expressions comme « plan de transition crédible », il faut comprendre précisément quels critères ont été utilisés.
Il faut également intégrer les risques physiques. Une sécheresse ne touche pas seulement une exploitation agricole. Virginie prend l’exemple du Rhin : lorsque son niveau baisse fortement, les bateaux ne peuvent plus transporter autant de marchandises. Les entreprises qui dépendent de cet axe logistique peuvent alors subir des surcoûts ou des ralentissements de production. Même une centrale électrique peut être contrainte de réduire ou d’arrêter son activité si elle ne dispose plus de suffisamment d’eau pour son refroidissement.
Autrement dit, analyser le risque climatique d’une entreprise, c’est aussi regarder ses usines, ses fournisseurs, ses clients et toute sa chaîne logistique.
Et lorsqu’au terme de l’épisode Matthieu demande à Virginie son « péché mignon » d’investissement, elle ne sort aucune action miracle. Réglementée, elle ne peut de toute façon pas investir directement dans des titres individuels. Après plus de dix ans passés dans les risques, son réflexe est beaucoup moins spectaculaire : diversifier au maximum, éviter une exposition excessive à un secteur ou à une classe d’actifs et surtout traquer les angles morts.
Parce qu’investir pour sa retraite ne consiste pas seulement à chercher le meilleur rendement aujourd’hui. Il faut aussi essayer de comprendre quels risques pourraient transformer profondément nos investissements demain.
Merci à notre partenaire Carmignac de soutenir La Martingale.
Découvrez Carmignac et ses solutions d’investissement sur carmignac.fr.
Tout investissement comporte des risques, notamment un risque de perte en capital.
Derniers épisodes
#339
Nicolas Vaiman - Bubblemaps
Polymarket : peut-on vraiment gagner de l’argent en prédisant l’avenir ?
#338
Hugo Berthe - La Première Brique