Notez cet épisode
20.10.2026
Écouter l'épisode
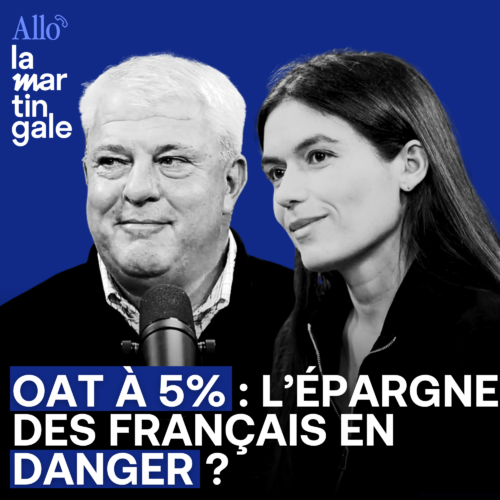
Le taux de l’OAT française à 10 ans approche les 5 %, un niveau que la France n’avait plus connu depuis plus de vingt ans. Derrière ce chiffre se cache une question très concrète : faut-il s’inquiéter pour son Livret A, son assurance-vie, son fonds euros ou ses autres placements ?
La situation est préoccupante pour les finances publiques, mais pour les épargnants, le constat est plus nuancé. La hausse des taux crée des risques, mais elle peut aussi rendre certains placements plus rémunérateurs.
Pourquoi l’OAT à 10 ans approche-t-elle les 5 % ?
L’OAT à 10 ans correspond au taux auquel la France emprunte sur cette durée. Plus les investisseurs considèrent qu’un État présente un risque, plus ils exigent généralement un rendement élevé pour lui prêter de l’argent.
La hausse actuelle ne s’explique toutefois pas uniquement par la situation française. Les taux progressent également aux États-Unis, au Japon et dans le reste de l’Europe. Selon Julien Nebenzhal, une partie de la hausse française vient donc de ce mouvement international, tandis qu’une autre est liée aux inquiétudes concernant la situation politique et budgétaire du pays.
Le problème pour l’État apparaît progressivement. Lorsqu’une ancienne dette contractée à faible taux arrive à échéance, la France doit la refinancer aux conditions actuelles. Une dette autrefois financée à 1 % peut ainsi être remplacée par une nouvelle dette à 5 %. Mais l’ensemble du stock de dette n’est pas refinancé en même temps : la hausse du coût moyen est donc progressive.
Pour l’épargnant, les conséquences ne sont pas nécessairement les mêmes.
Des taux plus élevés peuvent aussi profiter à l’épargne
Ce qui coûte plus cher à l’emprunteur peut devenir plus intéressant pour celui qui dispose d’argent à placer.
Lorsque les taux augmentent, les obligations nouvellement émises offrent des coupons plus élevés. Cette évolution peut progressivement se transmettre aux fonds obligataires, fonds monétaires, fonds euros, comptes à terme et autres placements bancaires.
Le fonds euros en est un bon exemple. Les assureurs détiennent notamment des obligations achetées au cours des années précédentes à des taux parfois très faibles. À mesure qu’elles arrivent à échéance, ils peuvent les remplacer par de nouvelles obligations offrant des rendements plus élevés. La rémunération du fonds euros peut donc progresser progressivement.
Même logique pour les comptes à terme. Karen-Laure évoque des offres qui se rapprochent désormais de 4 %, alors qu’elle observait plutôt des rendements autour de 2,5 % quelques mois auparavant.
Une OAT à 5 % n’est donc pas, en elle-même, synonyme de danger pour toute l’épargne française. Pour les épargnants qui recherchent des placements de taux, la remontée des rendements peut même créer de nouvelles opportunités.
Acheter directement des obligations : attention au risque de taux
Voir une OAT à 5 % peut donner envie de comparer immédiatement ce rendement à celui d’un fonds euros. Mais les deux placements ne fonctionnent pas de la même manière.
Une obligation achetée aujourd’hui peut perdre de la valeur si les taux continuent à augmenter. Julien Nebenzhal prend un exemple simple : si un épargnant achète une obligation française lorsque le taux est à 5 %, puis que les nouvelles obligations passent à 6 %, son ancienne obligation devient moins attractive sur le marché.
S’il la conserve jusqu’à son échéance et que l’État honore sa dette, cette variation intermédiaire n’a pas la même conséquence. Mais s’il doit vendre avant l’échéance, il peut subir une perte en capital.
Le rendement affiché ne suffit donc jamais pour mesurer le risque d’un placement obligataire.
Il faut également distinguer le fonds euros des unités de compte au sein d’une assurance-vie. Les garanties associées au fonds euros ne s’appliquent pas automatiquement aux unités de compte, dont la valeur peut fluctuer avec les marchés.
Faut-il craindre un défaut de la France ?
C’est le scénario qui inquiète le plus : que se passerait-il si la France n’était plus capable d’honorer normalement sa dette ?
Une restructuration pourrait théoriquement prendre plusieurs formes : remboursement d’une partie seulement du capital, allongement des échéances ou modification des coupons. Mais ce n’est pas le scénario central présenté dans l’épisode. Karen-Laure précise qu’un défaut reste une possibilité envisagée parmi les scénarios de risque, sans pouvoir lui attribuer une probabilité précise.
De la même manière, il n’existe pas dans la transcription de taux précis à partir duquel la France basculerait automatiquement dans une crise. Julien Nebenzhal estime que les 6 % constitueraient un niveau important à surveiller, mais il s’agit de son analyse, pas d’un seuil mécanique.
L’enjeu principal reste donc l’évolution de la confiance des investisseurs et la capacité de la France à présenter une trajectoire budgétaire crédible.
Alors, l’épargne des Français est-elle vraiment en danger ?
Pas automatiquement.
Une OAT à 5 % est avant tout un signal important concernant le coût de financement de la France. Mais ses conséquences varient fortement selon les placements.
Pour les produits de taux, la hausse peut progressivement améliorer les rendements proposés. Pour les obligations déjà détenues, elle peut au contraire entraîner une baisse temporaire de leur valeur de marché. Et sur les actions, certaines entreprises françaises peuvent être davantage exposées que d’autres : les banques, l’immobilier ou les entreprises dépendantes du financement domestique sont plus directement sensibles à la hausse des taux que de grandes multinationales réalisant l’essentiel de leur activité à l’étranger.
Le bon réflexe n’est donc pas de considérer que toute l’épargne française serait soudainement menacée. Il faut plutôt comprendre ce que l’on détient, quelles garanties s’appliquent et quels risques sont réellement supportés.
Dans cet environnement, la remontée des taux a deux visages : elle complique sérieusement le financement de l’État et des emprunteurs, mais elle redonne aussi aux épargnants la possibilité d’obtenir des rendements plus élevés sur certains placements relativement prudents.
Allô La Martingale, c’est la libre antenne de votre argent.
Chaque mardi, deux experts de la finance répondent à vos questions.
Posez vos questions en cliquant sur ce lien : wa.me/33749761167
Émission en direct de 12h à 13h sur LinkedIn, YouTube et Twitch.
Puis disponible en replay à 18h sur toutes les plateformes de streaming audio et sur YouTube.
👉 Pour retrouver tous les liens utiles, rendez-vous sur notre Linktree.
On vous souhaite une très bonne écoute ! C’est par ici si vous préférez Apple Podcasts, ou ici si vous préférez Spotify.
Et pour recevoir toutes les actus et des recommandations exclusives, abonnez-vous à la newsletter, c’est par ici.
La Martingale est un podcast du label Orso Media.
Testez notre outil pédagogique pour vous aider à prendre le contrôle de votre argent, ici.
Derniers épisodes
#339
Nicolas Vaiman - Bubblemaps
Polymarket : peut-on vraiment gagner de l’argent en prédisant l’avenir ?
#338
Hugo Berthe - La Première Brique